물적사고 할증기준금액 200만원을 골랐다면 대물이나 자차로 나간 보험금이 200만원 이하인 사고 1건은 등급이 그대로이고, 200만원을 넘거나 이하 사고가 2건이면 1등급 할증됩니다. 다만 기준 이하 사고도 사고 건수로 보험료가 오를 수 있습니다.
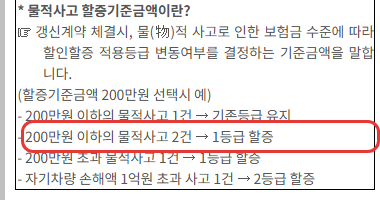
할증기준금액은 갱신이나 가입 때 50만원, 100만원, 150만원, 200만원 중에서 계약자가 고르는 금액입니다.
이 금액은 사고 1건에 붙는 점수를 0.5점으로 할지 1점으로 할지를 가르는 선이고, 보험금 한도나 내가 내는 수리비와는 다른 개념입니다.
한눈에 보기
| 사고 내용(200만원 선택) | 사고점수 | 등급 변화 |
| 200만원 이하 물적사고 1건 | 0.5점 | 기존 등급 유지 |
| 200만원 이하 물적사고 2건 | 1점 | 1등급 할증 |
| 200만원 초과 물적사고 1건 | 1점 | 1등급 할증 |
| 자기차량 손해액 1억원 초과 1건 | 2점 | 2등급 할증 |
이 글에서 다루는 것
- 물적사고 할증기준금액 뜻과 200만원 기준
- 사고점수 0.5점과 1점, 1점당 1등급 할증
- 기준 이하 사고인데 보험료가 오른 이유
- 200만원과 50만원 중 고를 때 볼 것
- 고가 차량과 사고 났을 때 할증 유예
물적사고 할증기준금액 뜻과 200만원 기준
물적사고는 사람이 아니라 물건이 망가진 사고입니다. 자동차보험에서는 상대 차나 물건을 물어 주는 대물배상, 내 차를 고치는 자기차량손해가 여기에 들어갑니다.
손해보험협회 자동차보험 설명서 표준안은 할증기준금액을 물적사고 보험금 수준에 따라 할인할증 등급을 바꿀지 정하는 기준금액이라고 설명합니다.
200만원을 고른 경우 기준은 대물배상과 자기차량손해로 지급된 보험금 200만원입니다. 수리비가 180만원이었다면 이하 사고, 230만원이었다면 초과 사고로 봅니다.
할증기준금액과 자기부담금 차이
자동완성에 할증기준금액과 자기부담금이 같이 뜨는데, 둘은 하는 일이 다릅니다. 자기부담금은 자차로 내 차를 고칠 때 내가 직접 내는 몫이고, 할증기준금액은 다음 갱신 때 등급을 올릴지 정하는 선입니다.
지금 내 차가 몇 만원으로 돼 있는지는 지난번 가입 때 받은 보험증권의 가입 내용에서 볼 수 있고, 찾기 어렵다면 가입한 보험사에 물어보면 바로 확인됩니다.
사고점수 0.5점과 1점, 1점당 1등급 할증
보험료 등급은 사고마다 붙는 점수로 움직입니다. 물적사고는 할증기준금액 이하이면 건당 0.5점, 초과하면 건당 1점입니다.
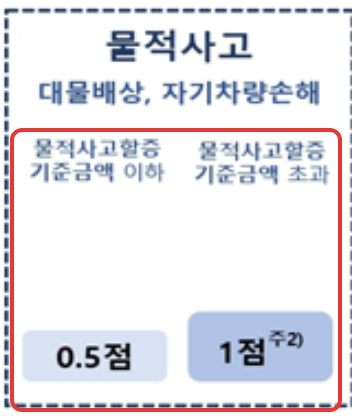
금융위원회 2024년 4월 자동차보험 경력인정기준 개선 보도자료에 이 점수표가 나와 있습니다. 자기차량손해가 1억원을 넘으면 1점이 더 붙어 2점이 됩니다.
점수는 1점마다 1등급씩 할증되고, 등급은 모두 29개입니다. 처음 가입하면 11등급에서 시작하고, 숫자가 낮아질수록 보험료를 더 냅니다.
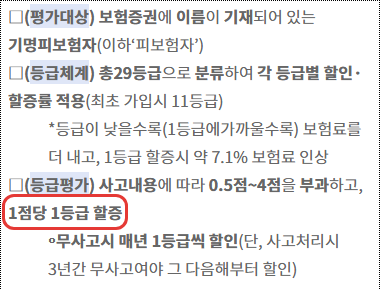
같은 자료에 1등급 할증 때 보험료가 약 7.1% 오른다고 적혀 있습니다. 실제 인상률은 지금 내 등급에 따라 달라서, 갱신 견적에서 확인하는 숫자가 정답입니다.
사람이 다친 사고 점수
대인 사고는 금액이 아니라 다친 정도로 점수가 붙습니다.
같은 표 기준으로 부상 12급에서 14급은 1점, 8급에서 11급은 2점, 2급에서 7급은 3점, 사망이나 1급 부상은 4점입니다. 자기신체사고(자동차상해)는 1점입니다.
그래서 물건만 망가진 작은 사고라면 할증기준금액을 넘었는지가 등급에 가장 큰 영향을 줍니다.
기준 이하 사고인데 보험료가 오른 이유
200만원 이하 사고 1건이라 등급은 그대로인데 갱신 보험료가 올랐다는 경우가 많습니다. 등급과 별개로 사고 건수에 따라 붙는 요율이 하나 더 있기 때문입니다.
손해보험협회 설명서는 이것을 사고건수별 특성요율이라고 부릅니다. 직전 3년 동안 사고가 있었는지, 몇 건인지를 차량별로 따지고, 3년 무사고면 할인이 붙습니다.
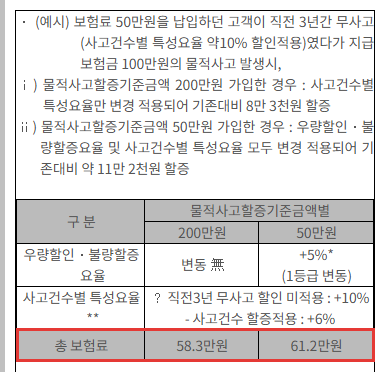
설명서의 예시를 그대로 옮기면 이렇습니다. 보험료 50만원을 내던 3년 무사고 가입자가 보험금 100만원짜리 물적사고를 처리한 경우입니다.
| 구분 | 200만원 선택 | 50만원 선택 |
| 등급(우량할인 불량할증) | 변동 없음 | 1등급 할증, +5% |
| 사고건수 요율 | 무사고 할인 빠짐 +10%, 사고건수 할증 +6% | 200만원과 같음 |
| 갱신 보험료 | 58.3만원(8만3천원 증가) | 61.2만원(약 11만2천원 증가) |
할증기준금액을 200만원으로 해 둬도 보험료는 오릅니다. 다만 등급 할증까지 겹치지 않아 50만원일 때보다 덜 오르는 구조입니다. 예시의 5%는 설명서가 든 가정이고 실제 할증률은 사람마다 다릅니다.
상대 과실이 큰 사고 1건
금융감독원 파인에 실린 손해보험협회 자료를 보면 내 과실이 50% 미만인 사고 1건은 1년 사고건수에서 빼고 사고건수요율을 매깁니다. 3년 사고건수에는 그대로 들어갑니다.
200만원과 50만원 중 고를 때 볼 것
할증기준금액은 고른 금액에 따라 물적사고 할증기준 요율이 따로 붙습니다. 같은 차, 같은 운전자라도 50만원과 200만원의 보험료가 다르게 나오는 이유입니다.
차이가 얼마인지는 보험사와 차량마다 달라 정해진 숫자가 없습니다. 갱신 견적 화면에서 다른 조건은 그대로 두고 할증기준금액만 바꿔 두 금액을 나란히 보는 방법이 가장 정확합니다.
판단은 내 차 수리비가 어느 정도인지에서 시작하면 됩니다. 범퍼 하나만 갈아도 100만원을 넘기 쉬운 차라면 낮은 기준금액은 작은 사고에도 1점이 붙어 등급이 바로 내려갑니다.
반대로 아주 작은 접촉 사고는 보험 처리 대신 직접 내는 경우도 있는데, 이때는 사고건수 요율까지 함께 따져 보는 게 좋습니다. 보험사에 사고 접수 전에 할증 여부를 물어볼 수 있습니다.
고가 차량과 사고 났을 때 할증 유예
저가 차가 과실이 적은데도 상대 고가 차 수리비가 커서 할증되는 문제를 고치려고 2023년 7월 1일 사고부터 별도점수가 생겼습니다.
금융감독원 2023년 6월 자동차보험 할증체계 개선 보도자료 기준으로 저가 피해차가 물어 준 금액이 고가 가해차가 물어 준 금액의 3배를 넘고, 200만원도 넘는 쌍방과실 사고에 적용됩니다.
이때 고가 가해차는 기존 사고점수에 별도점수 1점이 더해지고, 저가 피해차는 기존 사고점수 대신 별도점수 0.5점만 받아 할증이 유예됩니다.
고가 차량은 건당 수리비가 평균의 120% 이상이면서 신차가액이 8천만원을 넘는 차를 말합니다.
보험 일정은 갱신 시기와 함께 챙기는 게 편합니다. 만기를 넘겼을 때 붙는 금액은 자동차보험 갱신 놓쳤을 때 과태료 글에 일수별로 정리해 두었습니다.
위 점수와 예시는 2026년 11월 20일 확인한 손해보험협회 자동차보험 설명서 표준안, 금융위원회, 금융감독원 자료 기준입니다.
같이 보면 좋은 글
'자동차 관리' 카테고리의 다른 글
| 자동차 성에 제거 버튼 쓰는 법, 앞유리 김서림 빨리 없애는 온도와 외기 모드 (0) | 2026.11.20 |
|---|---|
| 자동차보험 갱신 놓쳤을 때 과태료, 하루 늦으면 1만5천원부터 최고 90만원 (0) | 2026.11.19 |
| 하이패스 잔액부족으로 통과했을 때, 미납요금 조회와 10배 부가통행료 기준 (0) | 2026.11.18 |
| 운전면허 갱신 기간 지나면 과태료 2만원, 1종은 1년 넘기면 취소 (0) | 2026.11.18 |
| 자동차 검사 기간 지나면 과태료 얼마, 지연 일수별 계산표와 늦었을 때 순서 (0) | 2026.11.18 |


